Domain hinterbremse.de kaufen?
Wir ziehen mit dem Projekt
hinterbremse.de um.
Sind Sie am Kauf der Domain
hinterbremse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hinterbremse.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Was ist besser Scheibenbremse oder V Brake?
Die Frage, ob Scheibenbremse oder V-Brake besser ist, hängt von verschiedenen Faktoren ab. Scheibenbremsen bieten in der Regel eine bessere Bremsleistung, insbesondere bei nassen Bedingungen, und sind weniger anfällig für Verschleiß. Sie erfordern jedoch auch mehr Wartung und sind in der Anschaffung teurer als V-Brakes. V-Brakes sind einfacher zu warten und einzustellen, aber können bei starkem Regen oder Schlamm an Bremsleistung verlieren. Letztendlich hängt die Wahl zwischen Scheibenbremse und V-Brake von den individuellen Bedürfnissen und dem Fahrstil ab. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch privater Kapitaleinkünfte, Fachbücher von Christian Bernd AnemüllerDie Besteuerung privater Kapitaleinkünfte ist auch mehr als zehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Doch was gilt es zu beachten? Und was sind die jeweils besten Handlungsoptionen? Orientiert an den möglichen Anlageformen bietet dieses Buch steuerlichen Beratern sowie Anlageberatern bei Banken und Sparkassen fundierte Antworten auf grundlegende Fragen. Darüber hinaus gibt es auch dem steuerrechtlich interessierten Privatanleger viele nützliche Hinweise. Systematisch und verständlich dargestellt erläutert das Handbuch unter anderem die steuerliche Behandlung von in- und ausländischen Kapitaleinkünften, das neue Investmentsteuerrecht seit 2018 und die Besonderheiten der Verfahrensfragen und seinen vielfältigen Optionsmöglichkeiten. Darüber hinaus behandelt das Handbuch auch aktuelle Themen wie zum Beispiel Crowdfunding oder Kapitalmassnahmen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
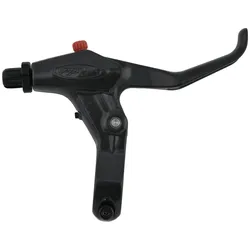
Avid, Felgenbremse, (Bremshebel)Avid Speed Dial 7 Bremshebel - Kompatibel mit mechanischen Scheibenbremsen und linear ziehenden Seitenbremsen - Speed Dial Leistung - Patentierte Hebelkräfteinstellung ohne Werkzeuge während der Fahrt - Gewicht: 180 g pro Paar.25,07 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
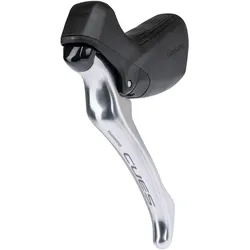
Shimano, Felgenbremse, (Bremshebel)Der Shimano Bremshebel CUES BL-U3030 ist eine hochwertige Lösung für mechanische Felgen- und Scheibenbremsen, die speziell für Rennlenker konzipiert wurde. Mit einem Gewicht von nur 238 Gramm bietet dieser Bremshebel eine optimale Kombination aus Leichtigkeit und Stabilität. Hergestellt aus robustem Aluminium, gewährleistet er eine langlebige Nutzung und eine zuverlässige Bremsleistung. Der Hebel ist für die linke Seite des Fahrrads vorgesehen und ermöglicht eine präzise Bremskontrolle ohne Schaltfunktion. Die Montage erfolgt über eine Schelle mit einem Durchmesser von 23,8 bis 24,2 mm, was eine einfache Installation an verschiedenen Lenkergrössen ermöglicht. Der CUES BL-U3030 ist ideal für verschiedene Anwendungen, einschliesslich Rennrad, Gravel und Stadtfahrten, und bietet eine einstellbare Hebelreichweite für individuellen Komfort. - Leichtes Aluminiumdesign für optimale Performance - Einstellbare Hebelreichweite für individuellen Komfort - Spezialisiert für mechanische Felgen- und Scheibenbremsen - Einfache Montage an Rennlenkern mit Schellenbefestigung.103,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Geht es, eine Umrüstung von V-Brake auf Scheibenbremse am Fahrrad durchzuführen?
Ja, es ist möglich, eine Umrüstung von V-Brakes auf Scheibenbremsen an einem Fahrrad durchzuführen. Allerdings erfordert dies in der Regel den Austausch mehrerer Komponenten, wie zum Beispiel der Bremshebel, der Bremszange und der Bremsscheibe. Es ist ratsam, dies von einem erfahrenen Fahrradmechaniker durchführen zu lassen, um sicherzustellen, dass alle Teile korrekt installiert und eingestellt sind. **
-
Welche V Brake?
Welche V Brake ist die beste Option für mein Fahrrad? Gibt es spezielle Modelle, die für bestimmte Fahrradtypen oder Geländearten empfohlen werden? Welche V Brake bietet die beste Bremsleistung und Haltbarkeit? Gibt es Unterschiede in der Montage oder Einstellung der verschiedenen V Brake Modelle? Welche V Brake bietet das beste Preis-Leistungs-Verhältnis und passt am besten zu meinen individuellen Bedürfnissen als Radfahrer? **
-
Was ist besser hydraulische Felgenbremse oder Scheibenbremse?
Was ist besser hydraulische Felgenbremse oder Scheibenbremse? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einsatzzweck des Fahrrads. Hydraulische Felgenbremsen sind leichter und einfacher zu warten, während Scheibenbremsen eine bessere Bremsleistung bei allen Witterungsbedingungen bieten. Scheibenbremsen sind auch weniger anfällig für Verschleiß an den Felgen und bieten eine bessere Modulation der Bremskraft. Letztendlich hängt die Wahl zwischen hydraulischen Felgenbremsen und Scheibenbremsen von den individuellen Vorlieben und Anforderungen des Fahrers ab. **

Kann ich eine Scheibenbremse anstelle einer Felgenbremse montieren?
Ja, es ist möglich, eine Scheibenbremse anstelle einer Felgenbremse zu montieren. Allerdings erfordert dies in der Regel den Austausch des gesamten Bremssystems, einschließlich der Bremshebel, der Bremszangen und der Bremsscheiben. Es ist auch wichtig sicherzustellen, dass die Rahmen- und Gabelkonstruktionen mit der Scheibenbremse kompatibel sind. **
Welchen Vorteil hat die Scheibenbremse gegenüber der Trommelbremse?
Welchen Vorteil hat die Scheibenbremse gegenüber der Trommelbremse? Die Scheibenbremse bietet eine bessere Wärmeableitung, was zu einer geringeren Wahrscheinlichkeit von Bremsausfällen führt. Zudem sorgt die Scheibenbremse für eine schnellere Reaktion und ein besseres Bremsverhalten, insbesondere bei hohen Geschwindigkeiten. Darüber hinaus ist die Scheibenbremse leichter und einfacher zu warten, da sie weniger bewegliche Teile hat. Nicht zuletzt ermöglicht die Scheibenbremse eine bessere Modulation der Bremskraft, was zu einem präziseren und kontrollierteren Bremsen führt. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
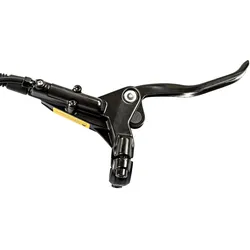
Zündapp Z808 Z898 Fahrradbremse hydraulische Scheibenbremse mit Power Cut off Bremshebel Bremsgriff E Bike Bremse HydraulikbremseDie hydraulischen Scheibenbremsen von Zündapp, passend für die Modelle Z808 und Z898, bieten dir eine zuverlässige und kraftvolle Bremsleistung. Sowohl für das Vorder- als auch das Hinterrad erhältlich, sorgen diese Bremsen für ein sicheres Fahrgefühl auf74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
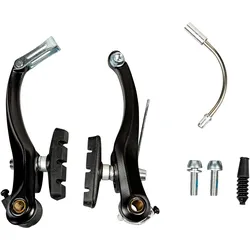
Zündapp Z101 Fahrradbremse V-Brake Alu Fahrrad Bremsen mit Bremsbelägen Felgenbremse Green 1.0 E Bike KlappradDie V-Brake von Zündapp ist das ideale Ersatzteil für Fahrradfahrer, die auf Sicherheit und Kontrolle Wert legen. Eine ausgewogene Kombination aus Zuverlässigkeit und robuster Bauart sorgt für präzise Bremsvorgänge in jeder Fahrsituation. Die einfache Inst51,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch privater Kapitaleinkünfte, Fachbücher von Christian Bernd AnemüllerDie Besteuerung privater Kapitaleinkünfte ist auch mehr als zehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Doch was gilt es zu beachten? Und was sind die jeweils besten Handlungsoptionen? Orientiert an den möglichen Anlageformen bietet dieses Buch steuerlichen Beratern sowie Anlageberatern bei Banken und Sparkassen fundierte Antworten auf grundlegende Fragen. Darüber hinaus gibt es auch dem steuerrechtlich interessierten Privatanleger viele nützliche Hinweise. Systematisch und verständlich dargestellt erläutert das Handbuch unter anderem die steuerliche Behandlung von in- und ausländischen Kapitaleinkünften, das neue Investmentsteuerrecht seit 2018 und die Besonderheiten der Verfahrensfragen und seinen vielfältigen Optionsmöglichkeiten. Darüber hinaus behandelt das Handbuch auch aktuelle Themen wie zum Beispiel Crowdfunding oder Kapitalmassnahmen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Was ist besser Scheibenbremse oder V Brake?
Die Frage, ob Scheibenbremse oder V-Brake besser ist, hängt von verschiedenen Faktoren ab. Scheibenbremsen bieten in der Regel eine bessere Bremsleistung, insbesondere bei nassen Bedingungen, und sind weniger anfällig für Verschleiß. Sie erfordern jedoch auch mehr Wartung und sind in der Anschaffung teurer als V-Brakes. V-Brakes sind einfacher zu warten und einzustellen, aber können bei starkem Regen oder Schlamm an Bremsleistung verlieren. Letztendlich hängt die Wahl zwischen Scheibenbremse und V-Brake von den individuellen Bedürfnissen und dem Fahrstil ab. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Geht es, eine Umrüstung von V-Brake auf Scheibenbremse am Fahrrad durchzuführen?
Ja, es ist möglich, eine Umrüstung von V-Brakes auf Scheibenbremsen an einem Fahrrad durchzuführen. Allerdings erfordert dies in der Regel den Austausch mehrerer Komponenten, wie zum Beispiel der Bremshebel, der Bremszange und der Bremsscheibe. Es ist ratsam, dies von einem erfahrenen Fahrradmechaniker durchführen zu lassen, um sicherzustellen, dass alle Teile korrekt installiert und eingestellt sind. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Avid, Felgenbremse, (Bremshebel)Avid Speed Dial 7 Bremshebel - Kompatibel mit mechanischen Scheibenbremsen und linear ziehenden Seitenbremsen - Speed Dial Leistung - Patentierte Hebelkräfteinstellung ohne Werkzeuge während der Fahrt - Gewicht: 180 g pro Paar.25,07 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Shimano, Felgenbremse, (Bremshebel)Der Shimano Bremshebel CUES BL-U3030 ist eine hochwertige Lösung für mechanische Felgen- und Scheibenbremsen, die speziell für Rennlenker konzipiert wurde. Mit einem Gewicht von nur 238 Gramm bietet dieser Bremshebel eine optimale Kombination aus Leichtigkeit und Stabilität. Hergestellt aus robustem Aluminium, gewährleistet er eine langlebige Nutzung und eine zuverlässige Bremsleistung. Der Hebel ist für die linke Seite des Fahrrads vorgesehen und ermöglicht eine präzise Bremskontrolle ohne Schaltfunktion. Die Montage erfolgt über eine Schelle mit einem Durchmesser von 23,8 bis 24,2 mm, was eine einfache Installation an verschiedenen Lenkergrössen ermöglicht. Der CUES BL-U3030 ist ideal für verschiedene Anwendungen, einschliesslich Rennrad, Gravel und Stadtfahrten, und bietet eine einstellbare Hebelreichweite für individuellen Komfort. - Leichtes Aluminiumdesign für optimale Performance - Einstellbare Hebelreichweite für individuellen Komfort - Spezialisiert für mechanische Felgen- und Scheibenbremsen - Einfache Montage an Rennlenkern mit Schellenbefestigung.103,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
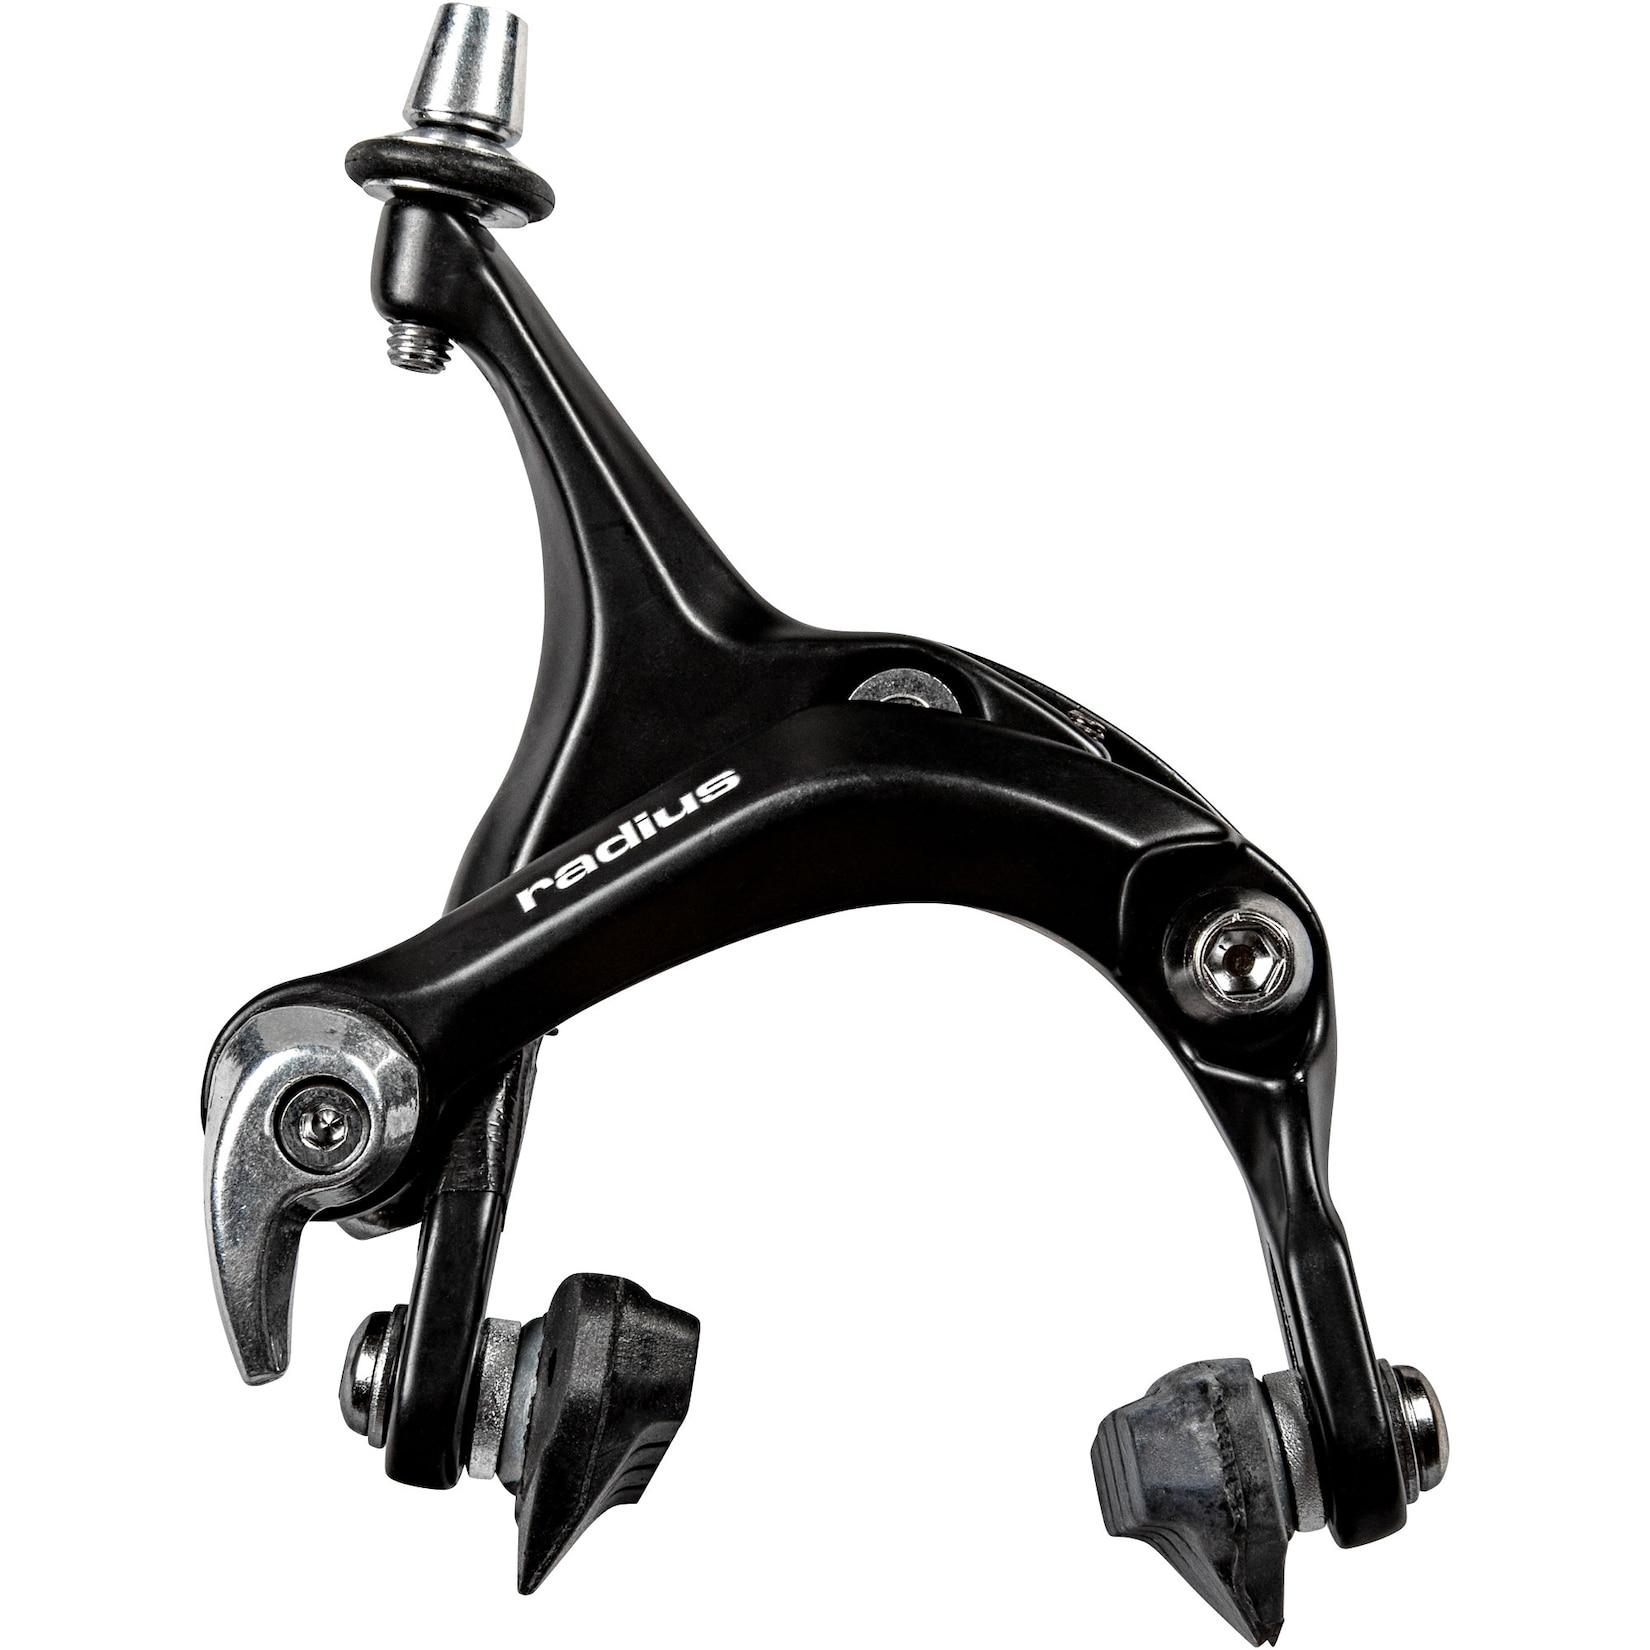
Radius Calipper Felgenbremse Fahrrad Bremse Einfachgelenk Fahrradbremse Seitenzugbremse RennradDie Radius Calipperbremse ist eine hochwertige, schwarze Fahrrad Bremse aus Aluminium für den Einsatz am Vorderrad. Diese Einfachgelenk-Seitenzugbremse eignet sich perfekt für mechanische Fahrradbremsen und wird mit qualitativ hochwertigen Bremsbelägen gel21,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Paul Component Motolite V-Brake Felgenbremse, polished- Lange V-Brake Felgenbremse - Material: CNC-gefrästes 6061 Aluminium - Kabelzug: Long-Pull - Bis zu einer Reifenbreite von 2.5“ geeignet - Quick-Release-Mechanismus - Großer Verstellbereich der Bremsbeläge ermöglicht z.B. die Nutzung eines 27.5“ oder 700C Laufrades in einem 26“ Rahmen bei gegebener Reifenfreiheit - Bremsbeläge: Kool Stop Thinline, salmon - Gewicht: 137g - Made in USA309,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Welche V Brake?
Welche V Brake ist die beste Option für mein Fahrrad? Gibt es spezielle Modelle, die für bestimmte Fahrradtypen oder Geländearten empfohlen werden? Welche V Brake bietet die beste Bremsleistung und Haltbarkeit? Gibt es Unterschiede in der Montage oder Einstellung der verschiedenen V Brake Modelle? Welche V Brake bietet das beste Preis-Leistungs-Verhältnis und passt am besten zu meinen individuellen Bedürfnissen als Radfahrer? **
-
Was ist besser hydraulische Felgenbremse oder Scheibenbremse?
Was ist besser hydraulische Felgenbremse oder Scheibenbremse? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einsatzzweck des Fahrrads. Hydraulische Felgenbremsen sind leichter und einfacher zu warten, während Scheibenbremsen eine bessere Bremsleistung bei allen Witterungsbedingungen bieten. Scheibenbremsen sind auch weniger anfällig für Verschleiß an den Felgen und bieten eine bessere Modulation der Bremskraft. Letztendlich hängt die Wahl zwischen hydraulischen Felgenbremsen und Scheibenbremsen von den individuellen Vorlieben und Anforderungen des Fahrers ab. **
-
Kann ich eine Scheibenbremse anstelle einer Felgenbremse montieren?
Ja, es ist möglich, eine Scheibenbremse anstelle einer Felgenbremse zu montieren. Allerdings erfordert dies in der Regel den Austausch des gesamten Bremssystems, einschließlich der Bremshebel, der Bremszangen und der Bremsscheiben. Es ist auch wichtig sicherzustellen, dass die Rahmen- und Gabelkonstruktionen mit der Scheibenbremse kompatibel sind. **
-
Welchen Vorteil hat die Scheibenbremse gegenüber der Trommelbremse?
Welchen Vorteil hat die Scheibenbremse gegenüber der Trommelbremse? Die Scheibenbremse bietet eine bessere Wärmeableitung, was zu einer geringeren Wahrscheinlichkeit von Bremsausfällen führt. Zudem sorgt die Scheibenbremse für eine schnellere Reaktion und ein besseres Bremsverhalten, insbesondere bei hohen Geschwindigkeiten. Darüber hinaus ist die Scheibenbremse leichter und einfacher zu warten, da sie weniger bewegliche Teile hat. Nicht zuletzt ermöglicht die Scheibenbremse eine bessere Modulation der Bremskraft, was zu einem präziseren und kontrollierteren Bremsen führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.